Tocchi “acquista” in un gioco. Nessuna carta di credito. Nessun login bancario. L’addebito finisce sulla tua prossima bolletta telefonica. Questa è la fatturazione mobile — un metodo di pagamento che trasforma il tuo operatore mobile nell’intermediario tra te e un merchant.
È anche chiamata addebito diretto su conto telefonico (DCB) o fatturazione tramite operatore. Il concetto è semplice: invece di prelevare denaro da un conto bancario o da una carta, l’importo dell’acquisto viene aggiunto al tuo estratto conto postpagato mensile o detratto dal tuo credito prepagato. Il tuo operatore riscuote il pagamento, trattiene una commissione e trasferisce il resto al merchant.
Per le aziende digitali e gli operatori di marketing di affiliazione, la fatturazione mobile apre le porte a un pubblico che le carte di credito non raggiungono mai. Per i consumatori, elimina l’attrito di dover digitare numeri di carta a 16 cifre su un piccolo schermo. Ma il metodo comporta anche costi reali, limiti e rischi che ogni inserzionista, publisher e program manager dovrebbe comprendere prima di farvi affidamento.
Cos’è la fatturazione mobile?
La fatturazione mobile è un metodo di pagamento che consente a un consumatore di addebitare un acquisto direttamente sulla propria bolletta telefonica o sul proprio credito prepagato, senza utilizzare una carta di credito, una carta di debito o un conto bancario. L’operatore di rete mobile (il carrier) agisce come intermediario di fatturazione: autentica l’utente, approva la transazione e regola i fondi con il merchant.
Il termine tecnico è addebito diretto su conto telefonico (DCB). Gli addetti ai lavori usano anche “fatturazione operatore” e “addebito in bolletta” come sinonimi. Tutti descrivono lo stesso meccanismo: l’operatore possiede la relazione con il cliente e l’infrastruttura di pagamento, mentre il merchant vi si collega tramite un aggregatore o un collegamento diretto con l’operatore.
In cosa la fatturazione mobile differisce da un portafoglio mobile
Questi due termini vengono spesso confusi, ma descrivono cose fondamentalmente diverse:
- La fatturazione mobile addebita un acquisto sul conto del tuo operatore. La bolletta telefonica è lo strumento di pagamento. Non sono coinvolte carte o credenziali bancarie memorizzate. Il tuo operatore è colui che concede credito (postpagato) o detiene il tuo saldo (prepagato).
- Un portafoglio mobile — come Apple Pay, Google Pay o Samsung Pay — memorizza un token digitale della tua carta di credito o debito esistente. Quando tocchi per pagare, il portafoglio trasmette il token al terminale del merchant. La transazione viene comunque regolata attraverso la rete delle carte. Il portafoglio è un contenitore, non una fonte di finanziamento.
Lancia il tuo programma di affiliazione oggi
Configura il tracciamento avanzato in pochi minuti. Nessuna carta di credito richiesta.
Come funziona l’addebito diretto su conto telefonico
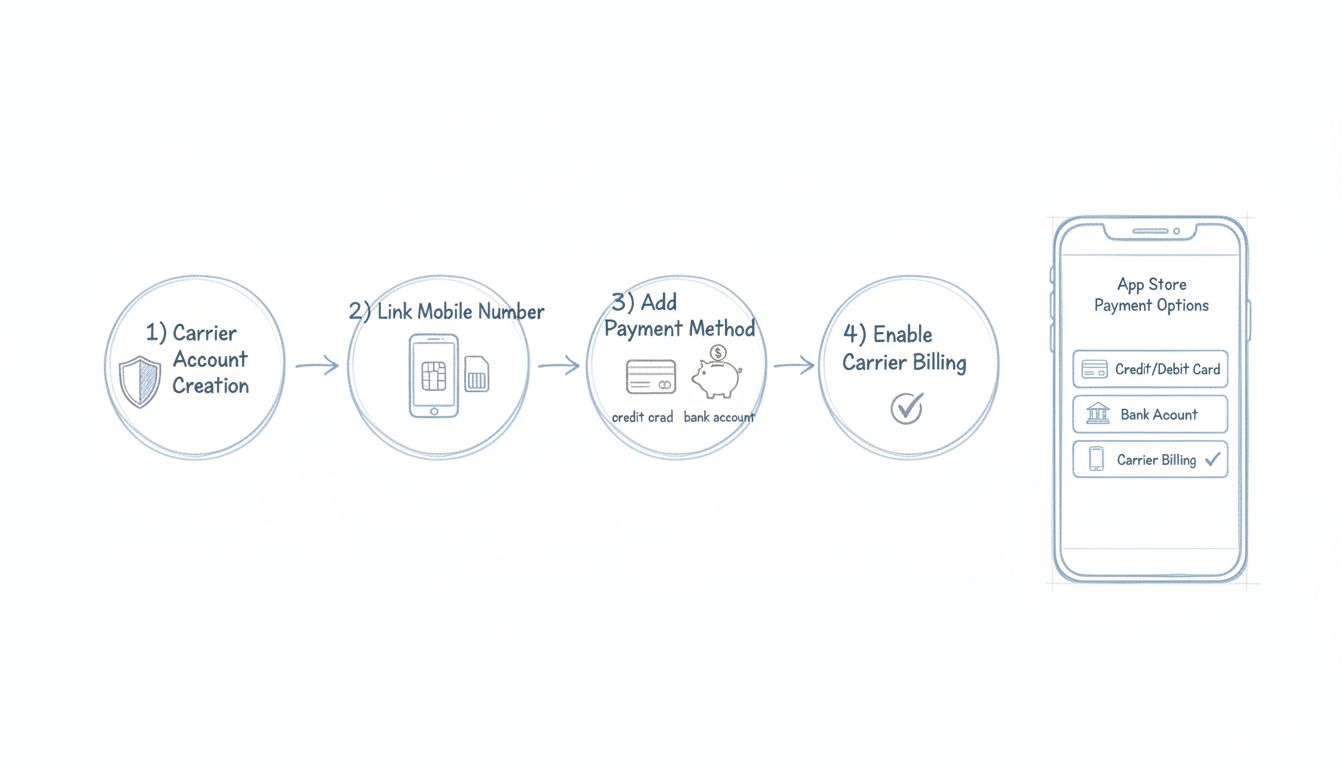
Il DCB comprime il checkout in due o tre passaggi. Il flusso esatto dipende dalla capacità di rete dell’operatore e dalle normative locali.
Flusso PIN
Questo è il metodo DCB più comune a livello mondiale, utilizzato per contenuti in abbonamento, giochi mobili e servizi digitali in Europa e Asia-Pacifico.
- L’utente clicca sul pulsante “acquista” o “iscriviti” in una landing page o in un’app.
- Una schermata di pagamento chiede il numero di telefono dell’utente.
- L’utente inserisce il PIN nella schermata di pagamento per confermare.
- L’addebito compare sulla successiva bolletta telefonica (postpagato) o viene detratto immediatamente dal credito prepagato.
Il PIN crea una registrazione di consenso verificabile. Le autorità di regolamentazione nell’UE e in diversi mercati APAC richiedono esplicitamente questo passaggio per le iscrizioni in abbonamento.
Flusso Click-to-Buy
Sulle reti in cui l’operatore inietta l’identità dell’abbonato a livello di rete — utilizzando un’intestazione chiamata MSISDN forwarder — non è necessario alcun PIN. L’utente tocca una volta e l’addebito viene elaborato automaticamente.
Il click-to-buy è il flusso dominante per le ricariche degli app store gestite da aggregatori come Bango e Boku. Converte a un tasso da tre a cinque volte superiore rispetto ai flussi basati su PIN perché non ci sono interruzioni. Attira anche la maggiore attenzione normativa, poiché un utente potrebbe essere addebitato prima di aver capito appieno cosa ha acquistato.
Verifica OTP
Per acquisti di valore più elevato o mercati regolamentati, gli operatori aggiungono un secondo fattore. Un SMS di conferma OTP (password monouso) arriva con il nome del prodotto e il prezzo. L’utente risponde “SÌ” per confermare. Questo doppio opt-in è comune in Italia, Spagna e nei paesi del Consiglio di Cooperazione del Golfo, dove le norme di tutela dei consumatori impongono il consenso esplicito per ogni transazione.
Tipi di fatturazione mobile
Non tutta la fatturazione mobile funziona allo stesso modo. Esistono quattro modelli distinti, ciascuno con diversi requisiti tecnici, casi d’uso e modelli di adozione regionale.
| Tipo | Come funziona | Utilizzo tipico | Mercati chiave |
|---|
| Addebito diretto su conto telefonico (DCB) | Addebito aggiunto alla bolletta; autenticazione tramite PIN o click-to-buy | App store, giochi, streaming, abbonamenti digitali | Globale; più forte in Europa, APAC, Medio Oriente |
| Fatturazione SMS Premium | L’utente invia o riceve un SMS a pagamento; costo aggiunto alla bolletta | Votazioni, donazioni benefiche, suonerie, sfondi | In declino globale; ancora attivo in alcune zone dell’Africa e dell’Asia meridionale |
| Fatturazione WAP | MSISDN del dispositivo rilevato automaticamente tramite browser mobile; addebito con un clic | Portali di contenuti mobili, abbonamenti a notizie | Obsoleto; in gran parte sostituito dal DCB |
| Trasferimento di credito telefonico | Credito prepagato trasferito tra utenti come pagamento | Pagamenti peer-to-peer in regioni senza servizi bancari | Africa subsahariana, Asia meridionale |
Addebito diretto su conto telefonico (DCB)
Il DCB è il modello dominante oggi.
Fatturazione SMS Premium
La fatturazione SMS Premium si presenta in due forme: Mobile Originated (MO), in cui l’utente invia un SMS a un codice breve e viene addebitato, e Mobile Terminated (MT), in cui l’utente riceve un messaggio a pagamento. Un tempo spina dorsale della monetizzazione dei contenuti mobili, la fatturazione SMS Premium è fortemente diminuita con l’avvento del DCB e della fatturazione tramite app store. Rimane rilevante nei mercati in cui la penetrazione degli smartphone è bassa e l’SMS è ancora un canale di comunicazione primario.
Fatturazione WAP
La fatturazione WAP (Wireless Application Protocol) rileva automaticamente l’MSISDN dell’utente quando naviga in un sito ottimizzato per dispositivi mobili. Non è necessario inserire il numero di telefono. L’acquisto si completa con un solo clic. La fatturazione WAP era popolare nell’era pre-smartphone per il download di suonerie e sfondi. La maggior parte delle implementazioni di fatturazione WAP è stata assorbita nei moderni flussi DCB.
Iscriviti alla nostra newsletter
Sii il primo a conoscere le nuove funzionalità e gli aggiornamenti del prodotto.
Dove prospera la fatturazione mobile
La fatturazione mobile domina in tre categorie commerciali e in un insieme specifico di aree geografiche dove la diffusione delle carte è inferiore alla possessione di telefoni cellulari.
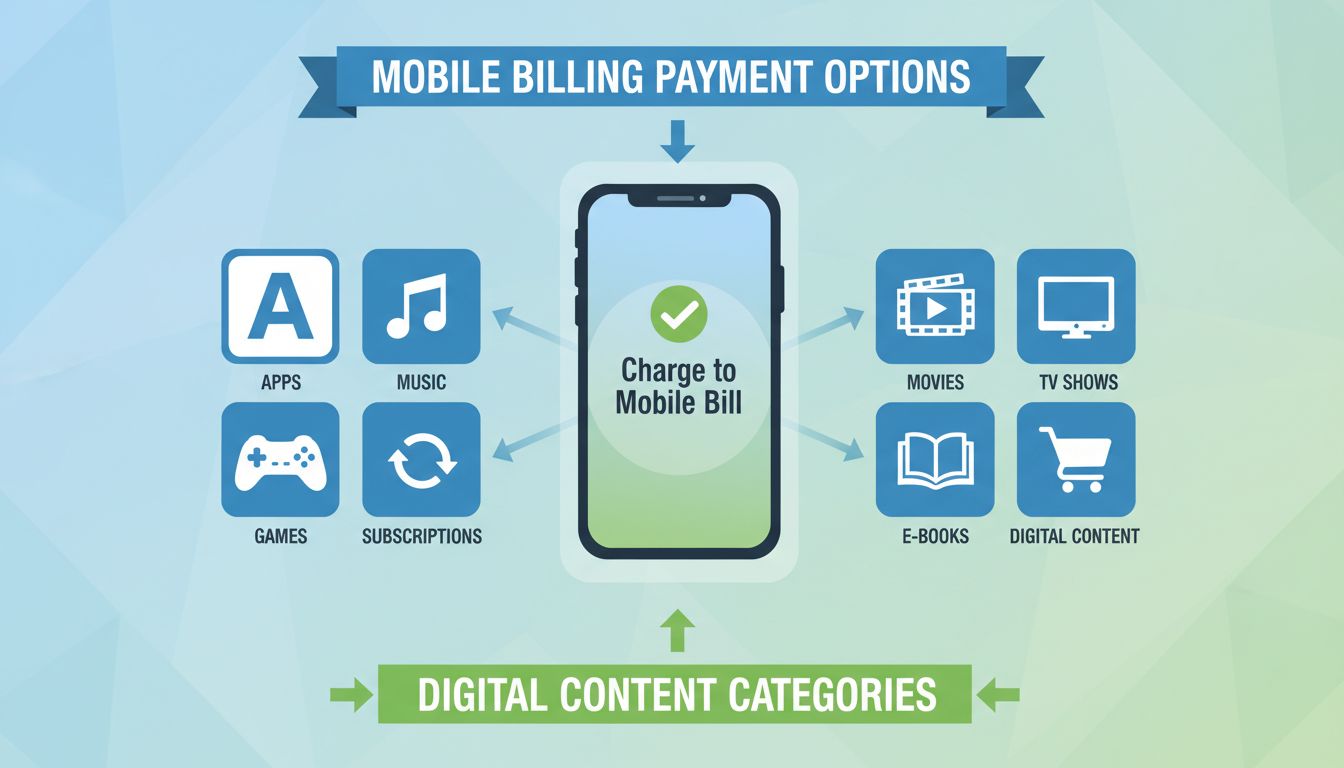
Contenuti digitali e app store
Apple, Google, Microsoft e Sony supportano tutti la fatturazione mobile come metodo di pagamento in paesi selezionati. Su Google Play, gli utenti possono addebitare acquisti di app, acquisti in-app e abbonamenti sulla propria bolletta telefonica dove l’operatore lo supporta. Il PlayStation Store di Sony utilizza la verifica OTP via SMS per collegare un numero mobile per gli acquisti. Apple supporta la fatturazione su conto telefonico per gli acquisti su App Store e iTunes in un insieme limitato di regioni.
Servizi in abbonamento
Piattaforme di streaming, app di dating, abbonamenti fitness e paywall di notizie utilizzano il DCB per acquisire abbonati privi di carte. Il meccanismo di fatturazione ricorrente funziona in modo nativo: l’operatore gestisce gli addebiti di rinnovo con la stessa cadenza del ciclo di fatturazione telefonica. Per i merchant, ciò significa un abbandono involontario inferiore rispetto alla fatturazione con carta in archivio, dove le carte scadute o cancellate interrompono la catena di pagamento.
Regioni ad alta penetrazione mobile e bassa diffusione bancaria
Quasi tutti possiedono un telefono con una SIM. In Indonesia, Nigeria, India ed Egitto, il DCB colma il divario. Gli operatori in questi mercati hanno investito massicciamente nell’infrastruttura DCB perché possiedono già il rapporto di fatturazione con centinaia di milioni di abbonati. Per i merchant digitali, in queste regioni la fatturazione mobile non è un optional — è l’unica infrastruttura di pagamento che raggiunge la maggioranza dei potenziali clienti.
Quanto costa la fatturazione mobile al merchant
La fatturazione mobile non è economica. L’operatore trattiene una quota significativa di ogni transazione e gli aggregatori aggiungono commissioni aggiuntive.
Quota di revenue dell’operatore
Il premio riflette il ruolo dell’operatore: fornisce non solo l’elaborazione dei pagamenti ma anche l’autenticazione del cliente, l’infrastruttura di fatturazione, la riscossione e — negli scenari postpagati — il rischio di credito.
Commissioni degli aggregatori
La maggior parte dei merchant non si collega direttamente agli operatori. Lavora tramite aggregatori — aziende come Boku, Bango, DIMOCO e Fortumo (ora parte di Boku) — che mantengono integrazioni tecniche con decine o centinaia di operatori in tutto il mondo. Gli aggregatori applicano le proprie commissioni, sia come percentuale fissa aggiuntiva rispetto alla quota dell’operatore, sia come tasso combinato che include entrambi i costi.
L’aggregatore gestisce il regolamento, la conversione valutaria, la conformità e la manutenzione tecnica attraverso le connessioni con gli operatori.
Confronto costi: fatturazione mobile vs. carte di credito
| Fattore di costo | Fatturazione mobile (DCB) | Elaborazione carte di credito |
|---|
| Rischio di storno | Basso (l’operatore assorbe la maggior parte dei reclami) | Da moderato ad alto |
| Tempi di regolamento | 30–90 giorni tipici | 2–7 giorni |
| Complessità di integrazione | Alta (operatore per operatore, regionale) | Bassa (gateway unificato) |
| Copertura clienti nei mercati emergenti | Alta | Bassa |
Il punto chiave: la fatturazione mobile scambia costi per transazione più elevati con l’accesso a pubblici che le carte non possono raggiungere e un flusso di checkout che converte meglio sui dispositivi mobili.
Fatturazione mobile per il marketing di affiliazione
Gli operatori di marketing di affiliazione, i publisher e i program manager incontrano la fatturazione mobile in contesti specifici e di alto valore. Comprendere come l’infrastruttura di pagamento interagisce con il tracciamento degli affiliati è essenziale per chiunque gestisca o promuova offerte fatturate tramite mobile.
Come gli affiliati promuovono le offerte di fatturazione mobile
La fatturazione mobile è il metodo di pagamento predefinito per un’ampia categoria di offerte di affiliazione: servizi a valore aggiunto (VAS), abbonamenti a contenuti mobili, ricariche di giochi e prove di servizi digitali. Un affiliato potrebbe promuovere un abbonamento antivirus mobile, un servizio settimanale di oroscopi o un piano di archiviazione cloud — tutti fatturati tramite DCB.
Il flusso tipico: un utente clicca su un link di affiliazione, arriva a una pagina di offerta ottimizzata per mobile, inserisce il proprio numero di telefono, conferma tramite PIN e l’abbonamento ha inizio. L’affiliato guadagna una commissione — solitamente un CPA fisso (costo per acquisizione) o una revenue share sul primo ciclo di fatturazione.
Tracciamento e attribuzione
Il tracciamento delle conversioni fatturate tramite mobile richiede dati a livello di operatore che il tracciamento web standard non può catturare. L’elemento chiave dell’infrastruttura è l’inoltro MSISDN: l’operatore trasmette il numero di telefono dell’utente (o una versione crittografata) alla pagina di pagamento del merchant. La rete di affiliazione o la piattaforma di tracciamento abbina questo identificatore al record del clic per attribuire la conversione.
Quando un operatore conferma un addebito riuscito, l’aggregatore attiva un URL di postback con i dettagli della transazione. Il software di affiliazione registra la conversione e accredita il publisher referente.
Vantaggi per inserzionisti e program manager
- Tassi di conversione più elevati. Un flusso PIN in due passaggi converte meglio di un modulo per carta con più campi su mobile. Il click-to-buy converte ancora meglio.
- Minore abbandono involontario. La fatturazione tramite operatore non scade come le carte. Gli abbonamenti legati a una bolletta telefonica si rinnovano in modo più affidabile.
- Deterrente antifrode integrato. I dati Know Your Customer (KYC) dell’operatore e l’autenticazione basata su SIM rendono l’appropriazione indebita di account più difficile rispetto ai pagamenti con carta.
Limiti e rischi
- Approvazione dell’operatore richiesta. Non tutti i merchant possono offrire il DCB. Gli operatori selezionano attentamente i partner e il processo di approvazione può richiedere mesi.
- Frammentazione regionale. Un’integrazione DCB che funziona su Vodafone UK non funziona automaticamente su Vodafone Egitto. Ogni operatore è un’integrazione separata.
- Le commissioni elevate degli operatori comprimono sia i margini dei merchant che i compensi degli affiliati.
- Rischio normativo. Alcuni mercati richiedono l’approvazione della banca centrale per i servizi DCB. Le regole cambiano frequentemente e un cambiamento normativo può disabilitare un canale di fatturazione da un giorno all’altro.
Sicurezza, storni e tutela del consumatore
La fatturazione mobile è sicura dagli storni?
La fatturazione mobile ha un modello di gestione delle controversie fondamentalmente diverso rispetto ai pagamenti con carta. Quando un consumatore contesta un addebito sulla carta, la rete delle carte avvia uno storno — il merchant perde i fondi e paga una penale. Nella fatturazione mobile, l’operatore è il merchant di riferimento per la bolletta telefonica. Il consumatore si lamenta con l’operatore, non con l’emittente della carta.
In pratica, gli operatori gestiscono la maggior parte delle controversie di fatturazione internamente. Possono rimborsare il consumatore e detrarre l’importo dal successivo regolamento del merchant — ma il processo formale di storno con le relative commissioni è raro. Per i merchant, ciò significa meno storni rispetto ai pagamenti con carta. Tuttavia, significa anche meno controllo: l’operatore decide l’esito della controversia e il merchant ha limitate possibilità di ricorso.
Cramming mobile e controllo FTC
Il cramming mobile è la pratica di inserire addebiti di terze parti non autorizzati sulla bolletta telefonica di un consumatore. È stato un problema significativo nei primi anni 2010, quando gli abbonamenti SMS premium venivano talvolta attivati senza un chiaro consenso.
Il flusso PIN, la conferma OTP e i meccanismi di doppio opt-in descritti in precedenza sono risultati diretti di questi interventi normativi. I merchant che operano nel settore della fatturazione mobile devono mantenere registri di consenso verificabili.
Buone pratiche per i merchant
- Mostrare il prezzo chiaramente prima che l’utente inserisca un numero di telefono.
- Utilizzare un passaggio di conferma PIN o OTP per ogni primo addebito.
- Inviare un SMS di conferma gratuito dopo ogni transazione riuscita con il nome del prodotto, il prezzo e le istruzioni per rinunciare.
- Conservare registri con timestamp del consenso, indirizzi IP e codici di conferma dell’operatore.
- Fornire un meccanismo di disiscrizione facile con un clic — solitamente un comando SMS STOP a un codice breve.
Svantaggi della fatturazione mobile
La fatturazione mobile non è una soluzione di pagamento universale. I suoi svantaggi sono significativi e dovrebbero essere considerati in qualsiasi decisione di adozione.
Commissioni elevate degli operatori
Per i prodotti digitali a basso margine, questo può rendere il DCB economicamente non sostenibile.
Limiti di transazione
Questi limiti esistono per contenere il rischio di credito dell’operatore e rispettare le normative sulla tutela dei consumatori. La fatturazione mobile funziona per microtransazioni e abbonamenti di fascia media. Non funziona per beni digitali di alto valore o prodotti fisici.
Frammentazione regionale
Non esiste uno standard DCB globale. Ogni operatore gestisce la propria piattaforma di fatturazione con diverse API, flussi di autenticazione, cicli di regolamento e strutture tariffarie. Gli aggregatori astraggono parte di questa complessità, ma la frammentazione sottostante rimane.
Supporto limitato per beni fisici
La fatturazione mobile è progettata per beni e servizi digitali — app, giochi, abbonamenti, contenuti in streaming e valuta virtuale. Gli operatori generalmente proibiscono l’uso del DCB per prodotti fisici a causa del maggiore rischio di controversie sulla consegna, resi e storni. Se la tua azienda vende beni fisici, è improbabile che la fatturazione mobile sia un’opzione.